A
Anonym
Finansekspert · Financer
Hvis du har et forbrugslån eller en kassekredit, eller hvis du engang imellem deler en betaling op på nettet, så er det her relevant for dig.
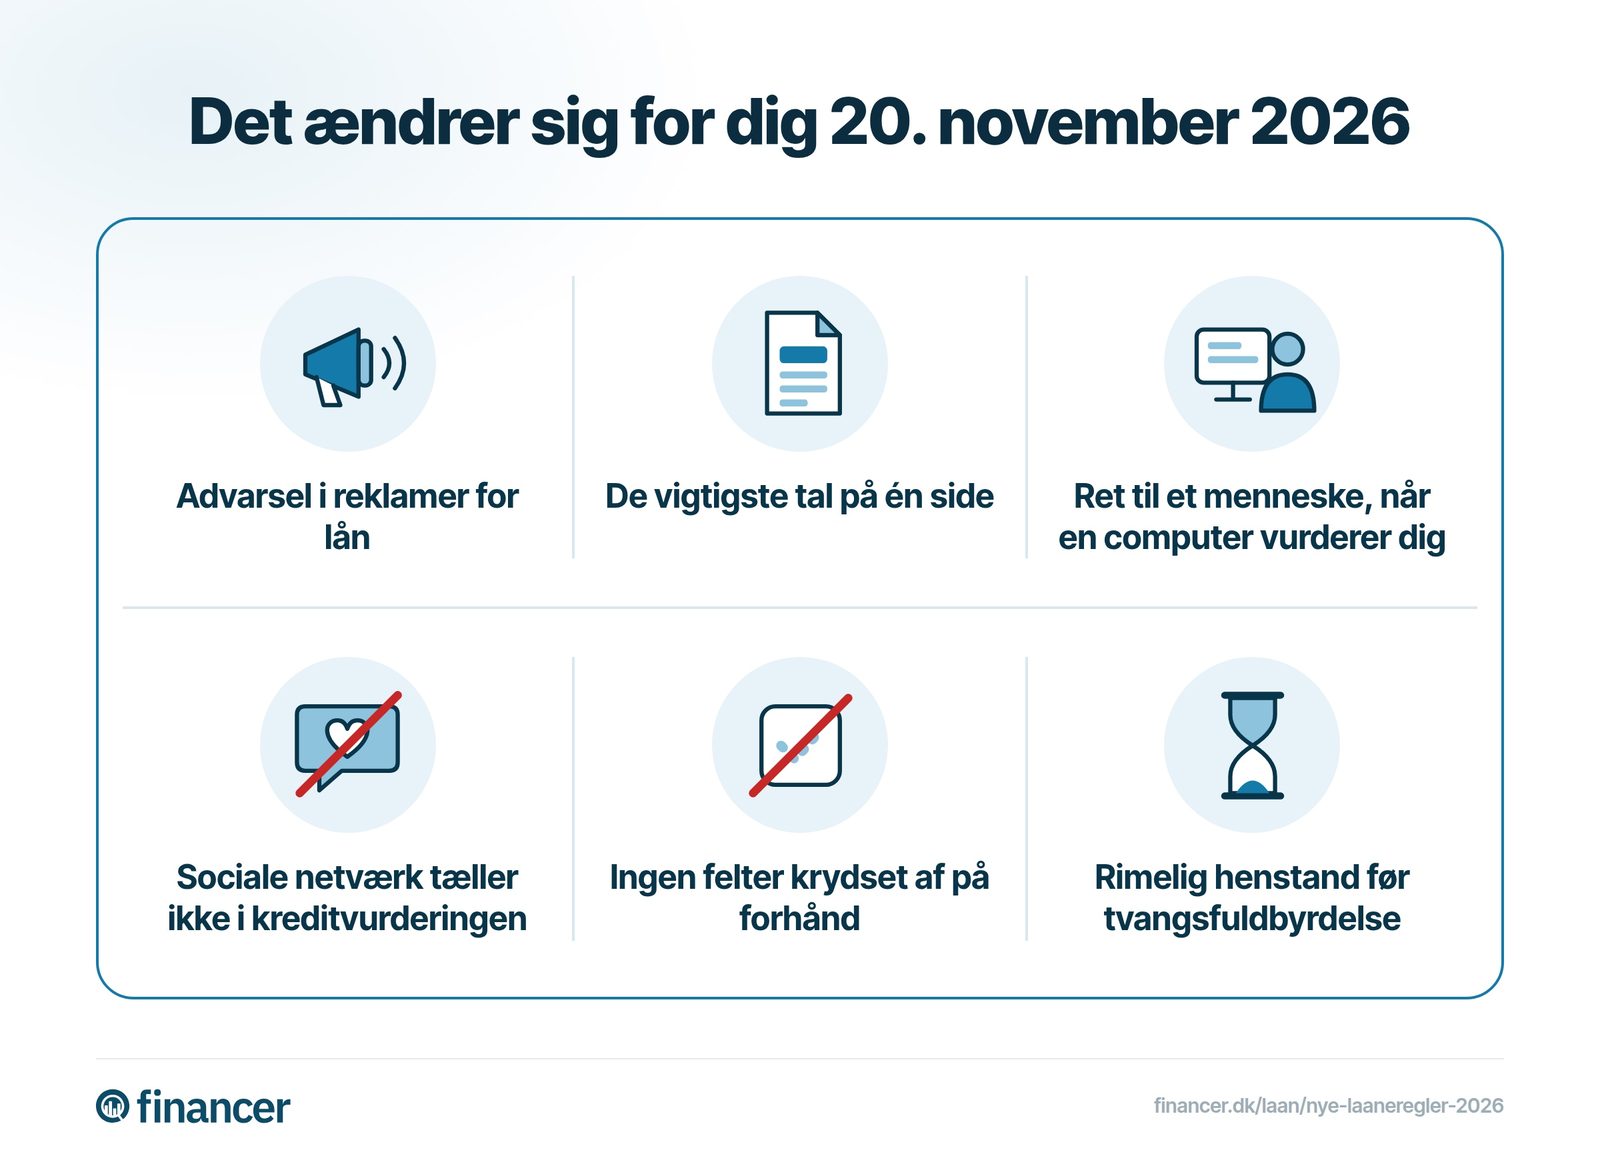
Den 20. november 2026 træder nye låneregler i kraft i Danmark.
De ændrer hvordan der må reklameres for lån, hvordan du bliver kreditvurderet, og hvad långiveren skal gøre, hvis du får svært ved at betale lånet tilbage igen.
De lån du allerede har, fortsætter som udgangspunkt efter de regler, der gjaldt, da du tog dem.
EU vedtog i oktober 2023 et nyt forbrugerkreditdirektiv, som afløser reglerne fra 2008, fordi de ikke var skrevet til alt det, der siden er sket med lån og betalinger på nettet. I Danmark er det blevet til lov nr. 1322 af 20. november 2025.
Det gælder stort set alle de lån og kreditter, du kan tage som forbruger, også kviklån. Boliglån har deres egne regler.
Den største ændring i, hvad reglerne dækker, handler om at udskyde en betaling. Butikkens egen rentefrie henstand er kun undtaget, hvis du skal betale senest 50 dage efter levering, hvor grænsen i dag er 90 dage. For store webshops er grænsen kun 14 dage.
Lofterne på 35% i ÅOP og 100% i omkostninger ændrer sig ikke.
Reklamer for lån skal have advarslen "Advarsel! Det koster penge at låne penge" eller en tilsvarende formulering. Det ved du nok godt i forvejen, ikke? Men fremover skal det stå der.
Reklamerne må desuden ikke:
Det sidste punkt er ikke et krav fra EU. Direktivet lader landene selv vælge, og Danmark har sagt ja.
Du skal have de vigtigste tal samlet på én side, højst to, i starten af en standardformular, så du kan sammenligne tilbuddene.
Långiveren skal lave en grundig vurdering af, om du kan betale lånet tilbage, og sociale netværk tæller ikke som en ekstern kilde. Hvis vurderingen foregår automatisk, har du ret til at få et menneske ind over, og du kan bede om en forklaring.
Får du afslag, skal långiveren fortælle dig det med det samme. Skyldes afslaget en søgning i en database, skal du også have at vide, hvilken database det er.
Långiveren skal have procedurer, der opdager tidligt, hvis du er på vej ind i økonomiske problemer, og den skal henvise dig til gældsrådgivning. Inden en sag ender i tvangsfuldbyrdelse, skal långiveren også, hvis det er relevant, give dig rimelig henstand, for eksempel en længere løbetid, en lavere rente eller en afdragsfri periode. Har du gæld og lav indkomst, kan du få gratis og fortrolig rådgivning hos Forbrugerrådet Tænk.
Fristen for at skrive reglerne ind i national lov var 20. november 2025, og den har mange lande ikke nået. Her er status den 29. oktober 2026 i alle 27 EU-lande.
| Land | Lov | Status | Advarslen i reklamer |
|---|---|---|---|
Danmark | Lov nr. 1322/2025 | Vedtaget | Advarsel! Det koster penge at låne penge |
Sverige | SFS 2026:1011 | Vedtaget | Att låna kostar pengar! |
Finland | 31/2026 | Vedtaget | Huomio! Luoton ottaminen maksaa. |
Tyskland | BGBl. 2026 I Nr. 139 | Vedtaget | Achtung! Kreditaufnahme kostet Geld |
Østrig | BGBl. I Nr. 36/2026 | Vedtaget | Achtung! Kreditaufnahme kostet Geld |
Belgien | Wet/Loi 20.07.2026 | Vedtaget | Let op, geld lenen kost ook geld / Attention, emprunter de l'argent coûte aussi de l'argent |
Frankrig | Ordonnance 2025-880 | Vedtaget, men EU-Kommissionen mener ikke, det er nok | Attention ! Un crédit coûte de l'argent et doit être remboursé |
Italien | D.lgs. 212/2025 | Vedtaget, kan først gælde senere end 20. november | Attenzione! Prendere in prestito denaro costa denaro |
Grækenland | Ν. 5317/2026 | Vedtaget | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα |
Malta | L.N. 177 of 2026 | Vedtaget | Caution! Borrowing money costs money |
Kroatien | NN 86/2026 | Vedtaget | Oprez! Zaduživanje nije besplatno. |
Slovenien | ZPotK-3 | Vedtaget, kan først gælde senere end 20. november | Ikke bekræftet |
Slovakiet | 312/2025 Z. z. | Vedtaget | Pozor! Požičanie peňazí stojí peniaze. |
Ungarn |
| Vedtaget | A hitelfelvétel nem ingyenes |
Litauen | XV-822 | Vedtaget | Dėmesio! Skolintis pinigus kainuoja. |
Letland | Latvijas Vēstnesis 167/2026 | Vedtaget | Brīdinām! Aizņemšanās maksā naudu |
Holland | Wetsvoorstel 36.924 | I Eerste Kamer | Let op! Geld lenen kost geld |
Tjekkiet | Sněmovní tisk 145 | Hos præsidenten | Pozor! Půjčit si peníze stojí peníze (forslag) |
Luxembourg | Projet de loi 8708 | I parlamentsudvalg | Attention ! Emprunter de l'argent coûte de l'argent (forslag) |
Estland | 947 SE | Førstebehandlet | Hoiatus! Laenuvõtmise eest tuleb maksta. (forslag) |
Bulgarien | 52-602-01-41 | Førstebehandlet | Внимание! Вземането на кредит струва пари (forslag) |
Cypern | Νομοσχέδιο 2025 | Ikke vedtaget | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα (forslag) |
Spanien | Anteproyecto de ley | Ikke vedtaget | Ikke endelig |
Polen | UC82 | Ikke vedtaget | Ikke fastlagt |
Rumænien | Proiect de ordonanță | Ikke vedtaget | Ikke fastlagt |
Irland | - | Vi har ikke fundet en lov | Ikke fundet |
Portugal | - | Vi har ikke fundet en lov | Ikke fundet |
Som udgangspunkt nej. Har du en kredit uden fast løbetid, gælder enkelte af de nye regler dog også for den. Sætter banken fx din kassekredit ned eller lukker den, skal du have mindst 30 dages varsel, og det beløb, du har brugt, og som bliver berørt, kan du betale tilbage i 12 lige store månedlige rater.
Nej. Et felt, der allerede er krydset af, tæller ikke som dit samtykke, hverken til lånet eller til noget, der bliver solgt med.
Nej. Hverken långiveren eller en låneformidler må opkræve betaling fra dig, før aftalen er indgået.
Nej. Långiveren må ikke give dig kredit, uden at du først har bedt om det og udtrykkeligt har sagt ja.
Foto: © European Union 2023, Source: EP (CC BY 4.0)
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign de bedste långivere
fra 0,1 % ÅOP
15 muligheder
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.